PNB Rs 35 करोड़ फ्रॉड: बैंक अकाउंट से पैसे गायब होने पर तुरंत उठाएं ये 5 कदम
ग्रेटर नोएडा में पंजाब नेशनल बैंक (PNB) के ग्राहकों से जुड़े कथित ₹35 करोड़ के फ्रॉड ने बैंकिंग सुरक्षा को लेकर चिंता बढ़ा दी है। इस घटना ने एक बार फिर सवाल खड़ा किया है कि अगर बैंक अकाउंट से बिना अनुमति पैसे निकल जाएं, तो ग्राहकों को क्या करना चाहिए?
कई लोगों के बैंक अकाउंट में उनकी जिंदगी भर की बचत जमा होती है। ऐसे में बिना जानकारी या अनुमति के पैसे निकलने की घटना किसी के लिए भी परेशानी का कारण बन सकती है। खासकर तब, जब ग्राहक किसी ट्रांजैक्शन को मंजूरी देने या उससे जुड़े दस्तावेजों पर हस्ताक्षर करने से इनकार करते हैं।
BankBazaar के CEO आदिल शेट्टी के मुताबिक, हर तरह के बैंकिंग फ्रॉड को रोकने का कोई एक तरीका नहीं है। हालांकि, सतर्क रहकर और समय पर सही कदम उठाकर नुकसान के जोखिम को कम किया जा सकता है।
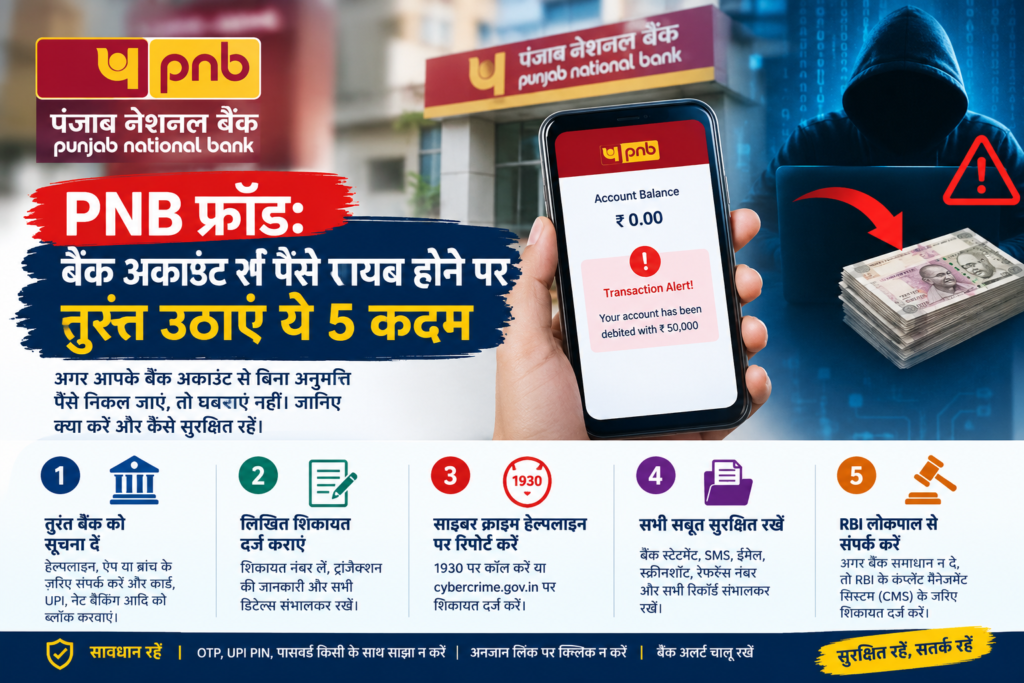
अगर आपके बैंक अकाउंट से भी बिना अनुमति पैसे निकल जाते हैं, तो इन 5 जरूरी कदमों को अपनाएं।
1. तुरंत बैंक को सूचना दें
अकाउंट में कोई ऐसा ट्रांजैक्शन दिखाई दे, जिसे आपने नहीं किया है, तो बिना देर किए अपने बैंक से संपर्क करें। इसके लिए बैंक की आधिकारिक हेल्पलाइन, मोबाइल ऐप या नजदीकी ब्रांच का इस्तेमाल करें।
बैंक से प्रभावित डेबिट कार्ड, UPI, नेट बैंकिंग या अन्य संदिग्ध सुविधाओं को अस्थायी रूप से ब्लॉक करने के लिए कहें। अगर आपको लगता है कि किसी ने आपके बैंकिंग अकाउंट का एक्सेस हासिल कर लिया है, तो बैंक से अकाउंट को सुरक्षित करने के लिए भी कहें।
फ्रॉड कैसे हुआ, इसकी पूरी जानकारी मिलने का इंतजार न करें। सबसे पहले आगे होने वाले संभावित नुकसान को रोकना जरूरी है।
2. बैंक में लिखित शिकायत दर्ज कराएं
सिर्फ फोन करके फ्रॉड की जानकारी देना पर्याप्त नहीं है। बैंक में औपचारिक शिकायत दर्ज कराएं और उसका शिकायत नंबर जरूर लें।
शिकायत में इन जानकारियों को शामिल करें:
- संदिग्ध ट्रांजैक्शन की तारीख और समय
- निकाली गई रकम और ट्रांजैक्शन ID
- बैंक अकाउंट से जुड़ी जरूरी जानकारी
- यह स्पष्ट विवरण कि आपने ट्रांजैक्शन की अनुमति नहीं दी थी
RBI के नियमों के तहत, कुछ परिस्थितियों में अनधिकृत इलेक्ट्रॉनिक ट्रांजैक्शन के लिए ग्राहक की जिम्मेदारी शून्य हो सकती है। उदाहरण के लिए, कुछ थर्ड-पार्टी सुरक्षा उल्लंघनों के मामलों में बैंक से सूचना मिलने के तीन कार्यदिवस के भीतर रिपोर्ट करना महत्वपूर्ण हो सकता है।
हालांकि, ग्राहक की जिम्मेदारी इस बात पर निर्भर करती है कि फ्रॉड कैसे हुआ और उसकी रिपोर्ट कब की गई। अगर ग्राहक की लापरवाही, जैसे OTP या पेमेंट क्रेडेंशियल साझा करना, नुकसान का कारण बनी हो, तो नियम अलग हो सकते हैं।
इसलिए फ्रॉड का पता चलते ही बैंक को सूचना देना बेहद जरूरी है।
3. साइबर क्राइम हेल्पलाइन 1930 पर शिकायत करें
अगर आपको डिजिटल पेमेंट या साइबर फ्रॉड का संदेह है, तो तुरंत राष्ट्रीय साइबर क्राइम हेल्पलाइन 1930 पर कॉल करें।
आप भारत सरकार के राष्ट्रीय साइबर क्राइम रिपोर्टिंग पोर्टल पर भी शिकायत दर्ज कर सकते हैं।
शिकायत करते समय ये जानकारियां तैयार रखें:
- बैंक ट्रांजैक्शन ID
- ट्रांजैक्शन की तारीख और समय
- फ्रॉड में गई कुल रकम
- बैंक स्टेटमेंट और SMS अलर्ट
- बैंक में दर्ज की गई शिकायत का नंबर
अगर हेल्पलाइन से शिकायत दर्ज करने के बाद आपको कोई एक्नॉलेजमेंट नंबर मिलता है, तो दिए गए निर्देशों के अनुसार ऑनलाइन शिकायत की प्रक्रिया पूरी करें।
जल्दी शिकायत करने से संबंधित एजेंसियों और बैंकों को संदिग्ध रकम का पता लगाने तथा उसे आगे ट्रांसफर होने से रोकने में मदद मिल सकती है। हालांकि, पैसे वापस मिलने की गारंटी नहीं होती।
4. सभी जरूरी सबूत सुरक्षित रखें
बैंकिंग फ्रॉड के मामले में दस्तावेज और रिकॉर्ड बेहद महत्वपूर्ण होते हैं। इसलिए बैंक से बातचीत और शिकायत से जुड़े सभी सबूत संभालकर रखें।
इन रिकॉर्ड को सुरक्षित रखें:
- बैंक स्टेटमेंट और ट्रांजैक्शन हिस्ट्री
- बैंक से मिले SMS और ईमेल अलर्ट
- संदिग्ध ट्रांजैक्शन के स्क्रीनशॉट
- बैंक और साइबर क्राइम शिकायत के रेफरेंस नंबर
- बैंक को भेजे गए ईमेल और उसके जवाब
- बैंक ब्रांच में हुई बातचीत की तारीख और जरूरी विवरण
ये दस्तावेज यह साबित करने में मदद कर सकते हैं कि ट्रांजैक्शन कब हुआ, आपने बैंक को कब सूचित किया और बैंक ने शिकायत पर क्या कार्रवाई की।
अगर आपको बाद में पुलिस, बैंक के उच्च शिकायत अधिकारी या RBI लोकपाल के पास मामला ले जाना पड़े, तो ये रिकॉर्ड उपयोगी साबित हो सकते हैं।
5. बैंक से समाधान न मिलने पर RBI लोकपाल से संपर्क करें
अगर बैंक आपकी शिकायत का समाधान नहीं करता है या उसका जवाब संतोषजनक नहीं है, तो आप मामले को आगे बढ़ा सकते हैं।
RBI की एकीकृत लोकपाल योजना के तहत, बैंक को पहले शिकायत देना जरूरी है। अगर बैंक 30 दिनों के भीतर जवाब नहीं देता या उसका जवाब आपको संतुष्ट नहीं करता, तो आप पात्रता और लागू समय-सीमा के अनुसार RBI लोकपाल के पास शिकायत दर्ज कर सकते हैं।
इसके लिए RBI के Complaint Management System (CMS) का इस्तेमाल किया जा सकता है।
शिकायत के साथ बैंक को दी गई मूल शिकायत, उसका रेफरेंस नंबर, बैंक का जवाब, ट्रांजैक्शन रिकॉर्ड और अन्य संबंधित दस्तावेज संलग्न करें।
ध्यान रखें कि RBI लोकपाल की प्रक्रिया हर मामले में अपने आप रिफंड सुनिश्चित नहीं करती। शिकायत का नतीजा मामले के तथ्यों और लागू नियमों पर निर्भर करता है।
बैंकिंग फ्रॉड से बचने के लिए क्या सावधानी बरतें?
बैंकिंग फ्रॉड का शिकार होने के जोखिम को कम करने के लिए कुछ बुनियादी सावधानियां अपनाना जरूरी है:
- अपना OTP, UPI PIN, ATM PIN या नेट बैंकिंग पासवर्ड किसी के साथ साझा न करें।
- अनजान लिंक पर क्लिक करने या संदिग्ध ऐप डाउनलोड करने से बचें।
- बैंक अकाउंट के SMS और ईमेल अलर्ट चालू रखें।
- अपने बैंक स्टेटमेंट और ट्रांजैक्शन हिस्ट्री नियमित रूप से जांचें।
- बैंक से संपर्क करने के लिए केवल आधिकारिक वेबसाइट या ऐप पर दिए गए नंबरों का इस्तेमाल करें।
निष्कर्ष
PNB से जुड़े कथित ₹35 करोड़ के फ्रॉड जैसे मामले बताते हैं कि बैंकिंग सुरक्षा को नजरअंदाज नहीं करना चाहिए। हालांकि हर फ्रॉड को रोकना संभव नहीं है, लेकिन समय पर बैंक को सूचना देना, साइबर क्राइम की शिकायत दर्ज कराना और सभी सबूत सुरक्षित रखना नुकसान कम करने की दिशा में महत्वपूर्ण कदम हैं।
अगर आपके बैंक अकाउंट से बिना अनुमति पैसे निकलते हैं, तो घबराने के बजाय तुरंत कार्रवाई करें। जितनी जल्दी शिकायत दर्ज होगी, उतनी जल्दी संबंधित संस्थाओं को मामले की जांच करने और संभावित नुकसान को रोकने का मौका मिलेगा।