No-cost EMI aur cashback: Wo hidden charges jo aapki festive shopping ko aur mehenga bana sakte hain
No-cost EMI aur cashback offers festive shopping ko attractive bana sakte hain, lekin processing fees, GST, hidden charges aur credit card interest costs badha sakte hain. Yahan woh cheezein hain jo shoppers ko payment karne se pehle check karni chahiye.
Festive sale kaafi tempting lag rahi hai. Rs 80,000 ka laptop no-cost EMI par available hai. Ek bank card cashback ka promise kar raha hai, aur shopping platform extra discount bhi advertise kar raha hai. Poora amount upfront dena expensive lagta hai, but around Rs 9,000 ki monthly instalment manageable lagti hai.
Jo shopper naya laptop, phone ya television kharidne ka plan bana raha hai, uske liye yeh offer cost ko spread out karne ka achha tareeka lag sakta hai. Lekin ek catch hai. Advertised price, monthly EMI aur cashback amount hamesha poori story nahi batate.
Processing fees, interest par GST, upfront discount ka loss aur cashback se judi conditions final cost ko change kar sakti hain. EMI alag se affordable lag sakti hai, but jab usse dusri festive purchases ke saath joda jaye to manage karna mushkil ho sakta hai.
Isliye shoppers ko payment option choose karne se pehle total payable amount calculate kar lena chahiye. No-cost EMI ya cashback offer useful ho sakta hai, lekin sirf tab jab final deal unke favour mein ho.
BillCut ke Co-founder aur CEO Tanish Sharrma kehte hain ki shoppers ko yeh assume nahi karna chahiye ki no-cost EMI mein koi cost nahi hoti. Bank phir bhi interest charge kar sakta hai, jabki seller ya manufacturer usko offset karne ke liye discount deta hai. Buyer ko payment ko installments mein spread karne se judi baaki charges bhi dene pad sakte hain.
“Galti EMI choose karna nahi hai. Galti yeh assume karna hai ki isme kuch cost nahi hoti,” Sharrma kehte hain.
No-cost EMI hamesha free nahi hoti. Extra charges check karein
No-cost EMI shopper ko product ke liye installments mein payment karne deti hai, bina usual tareeke se interest cost bear kiye. Bahut se offers mein seller ya manufacturer interest ko offset karne ke liye discount deta hai jo lender charge karta hai.
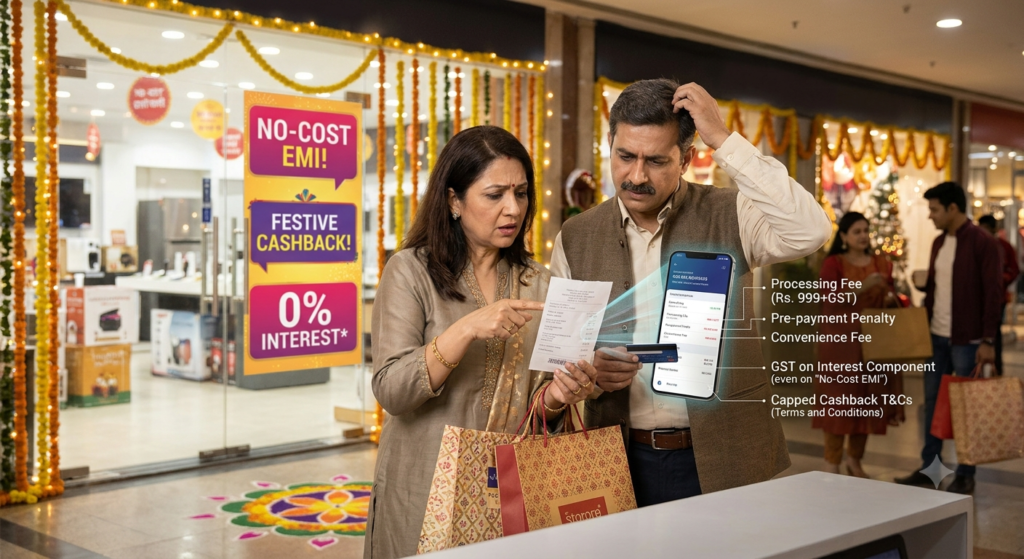
Lekin shoppers ko phir bhi processing fee aur interest component par GST dena pad sakta hai. Discount ka matlab yeh bhi ho sakta hai ki woh customers ke liye available koi aur offer chhod dein jo upfront payment karte hain.
Sharrma isse ek Rs 80,000 ke laptop ke example se samjhate hain, jo nine-month no-cost EMI par 15% interest rate ke saath kharida gaya. Unke estimate ke hisaab se, buyer ko interest par lagbhag Rs 915 GST aur around Rs 235 processing fee deni pad sakti hai. Isse total cost mein approximately Rs 1,150 aur add ho jayega.
Yeh figures sirf illustrative hain. Actual charges lender, EMI structure aur offer terms par depend karenge.
Important question yeh hai ki kya yeh extra cost dena worth it hai. Agar Rs 80,000 upfront dene se buyer ke paas emergencies ke liye bahut kam paisa bachega, toh payment ko spread karna ek reasonable choice ho sakti hai. Lekin agar buyer ke paas enough savings hain aur better upfront discount mil sakta hai, toh full payment karna zyada sasta pad sakta hai.
Shoppers ko dono options ke under final price compare karna chahiye, sirf “no-cost EMI” ke words par rely nahi karna chahiye.
Unhe yeh bhi check karna chahiye ki seller upfront payment par bigger discount offer kar raha hai ya nahi. Agar woh discount sirf tab available hai jab buyer full payment karta hai, to EMI choose karne ka matlab ek potential saving chhodna ho sakta hai.
Reserve Bank of India (RBI) pehle bhi un zero-interest EMI schemes par concerns raise kar chuka hai jo actual interest aur related charges ko transparently disclose nahi karti. Uska 17 September 2013 ka circular un practices ko address karta tha jahan interest costs processing fees aur service charges ke through borrowers par pass kiye jaate the.
Cashback attractive lagta hai, but conditions check karo
Cashback festive sales ka ek aur common feature hai. Ek shopper Rs 50,000 ka phone dekhkar Rs 5,000 cashback ka promise dekh sakta hai aur assume kar sakta hai ki final cost Rs 45,000 hogi.
Lekin woh saving kisi particular bank card ka use karne, minimum transaction value meet karne, ya aur conditions satisfy karne par depend kar sakti hai. Kuch offers checkout par instant discount dete hain, jabki kuch cashback baad mein credit karte hain.
Difference important hai kyunki instant discount purchase ke time buyer ko jo amount pay karna hota hai, usko kam kar deta hai. Cashback mein buyer ko pehle full eligible amount pay karna pad sakta hai aur benefit aane ka wait karna padta hai.
Also Read: Best Company Registration Consultant in Delhi for Foreign Subsidiary Registration in India
Rs 50,000 ka ek phone consider karo. Seller ek particular credit card par Rs 5,000 cashback advertise kar raha hai. Payment karne se pehle, shopper ko check karna chahiye ki card eligible hai ya nahi, offer us product par apply hota hai ya nahi, aur cashback kab credit hoga.
Agar buyer conditions meet nahi karta, to expected saving mil bhi nahi sakti.
Shoppers ko yeh bhi check karna chahiye ki cashback freely use ho sakta hai ya reward points ya wallet credit ke form mein aata hai. Jo benefit normal spending mein use na ho sake, woh cash jitna valuable nahi ho sakta.
Yahi baat un discounts par bhi apply hoti hai jisme shoppers ko extra products kharidne padte hain. Koi deal bundle par bada saving offer kar sakti hai, lekin buyer aise items par zyada kharch kar sakta hai jo usse actually chahiye hi nahi the.
Sahi comparison woh final amount hai jo confirmed discounts aur cashback ke baad pay kiya jata hai, na ki shopping page par dikhaya gaya sabse bada benefit.
Festive deal choose karne se pehle compare karne wali key cheezein
| What to check | Why it matters |
|---|---|
| Upfront price versus EMI price | Shows whether the financed option is genuinely cheaper |
| Processing fee and GST | Reveals charges that can increase the final cost |
| Cashback conditions | Helps establish whether the promised saving is available |
| Early closure terms | Shows whether closing the EMI early could trigger charges or loss of benefits |
Chhoti EMIs milkar ek bada festive bill bana sakti hain
Bada risk hamesha ek mehenga purchase nahi hota. Asal problem hoti hai kai purchases ka jama hona, jo alag-alag dekhe jaane par affordable lagte hain.
Ek shopper EMI par phone le sakta hai, credit card offer se TV kharid sakta hai aur kisi aur financing scheme se washing machine bhi. Har purchase ki monthly payment manageable lagti hai. Lekin aakhir mein saari instalments ek hi monthly income ke liye compete karti hain.
Sharrma kehte hain ki festive overspending aksar do ya teen cards par spread kiye gaye chhote-chhote purchases se hoti hai. Buyer har monthly payment par focus karta hai, lekin combined burden ka hisaab nahi lagata.
Unki salah hai ki koi aur commitment lene se pehle total payable amount calculate karo aur saari existing EMIs add karo.
Practical guideline ke taur par, Sharrma suggest karte hain ki agar total EMIs take-home pay ke lagbhag ek-third se zyada ho jaayein, to purchase ko dobara sochna chahiye. Yeh ek thumb rule hai, koi universal limit nahi.
Ek household ke liye affordable debt level uski income, essential expenses, savings aur baaki financial commitments par depend karega.
For example, agar koi shopper Rs 75,000 mahina kamata hai, to Rs 5,000 ki nayi EMI affordable lag sakti hai. Lekin agar woh pehle se home loan ke liye Rs 18,000 aur baaki EMIs ke liye Rs 7,000 de raha hai, to extra instalment se household expenses aur savings ke liye kam room bach sakta hai.
Isliye shopper ko sirf nayi EMI ko alag se judge karne ke bajay total monthly commitment dekhna chahiye.
Festive purchase aisa nahi hona chahiye ki kisi ko essential expenses cut karne padein, emergencies ke liye saving band karni pade, ya existing bills pay karne ke liye phir se borrow karna pade.
Credit card minimum due festive deal ko expensive bana sakta hai
Credit cards festive shopping ko easier bana sakte hain, especially jab sellers discounts ya cashback offer karte hain. Problem tab shuru hoti hai jab shoppers apni repayment capacity se zyada spend kar dete hain aur due date tak repay nahi kar paate.
Ek cardholder jo poora bill clear nahi kar sakta, woh sirf minimum amount due pay karne ka option choose kar sakta hai. Isse immediate overdue situation se bachne mein help mil sakti hai, lekin isse outstanding balance clear nahi hota aur interest bhi accumulate hona band nahi hota.
RBI ke credit card directions issuers ko yeh warn karne ke liye kehte hain ki agar customer har month sirf minimum amount hi pay kare, to repayment months ya years tak stretch ho sakti hai, aur us par compounded interest bhi lagega. Directions yeh bhi kehti hain ki agar previous month ke bill ka balance outstanding reh jata hai, to interest-free credit period suspend ho jata hai.
Iska matlab hai ki jo shopper festive purchases ke liye credit card use karta hai, usse transaction karne se pehle hi plan kar lena chahiye ki bill kaise clear karega.
Sharrma Rs 80,000 ke festive credit card bill ka example deta hai. Agar cardholder ek saal tak har month lagbhag Rs 4,000 pay kare, to total payments Rs 48,000 ho jayengi. Lekin unki illustrative calculation ke hisaab se, lagbhag Rs 41,000 interest aur GST mein ja sakte hain, jabki outstanding balance could still be around Rs 73,000.
Actual figures card ke interest rate, issuer charges kaise calculate karta hai, aur payments ki timing par depend karenge. Ye example dikhata hai ki balance kitni dheere dheere kam ho sakta hai jab interest har payment ka kaafi hissa kha jaata hai.
Sharrma kehte hain ki credit card interest kaafi mehenga ho sakta hai. Woh lagbhag 45% saal ka rate cite karte hain, saath hi interest par GST bhi, although charged rate card issuer aur customer ke terms par depend karta hai.
“Minimum due aapke card ko active rakhta hai. Ye aapko debt se bahar nahi nikalta,” woh kehte hain.
Jo shopper poora amount repay nahi kar sakta, usse bill manage karna mushkil hone se pehle credit card balance carry karne ki cost ko dusre borrowing options se compare karna chahiye.
Sharrma isko Rs 80,000 ke personal loan ke example se samjhate hain, jo do saal ke liye 16% interest rate par hai. EMI lagbhag Rs 3,917 hogi, aur total interest kareeb Rs 14,000. Actual loan rates aur charges lender aur borrower ke hisaab se vary karenge.
Personal loan automatically right solution nahi hota. Point ye hai ki full repayment cost compare karo, instead of credit card balance ko bina repayment plan ke roll over hone dene ke.
Agar aap EMI early close karna chahte ho?
Shoppers ko ye bhi check karna chahiye ki agar wo scheduled end date se pehle EMI repay karna chahte hain to kya hota hai.
Kuch lenders foreclosure fees charge kar sakte hain ya aise conditions laga sakte hain jo promotional offer ke under milne wale benefit ko affect karti hain. Buyers ko lender ke terms check karne chahiye taaki samajh sakein ki early repayment se transaction ka cost change hota hai ya nahi.
Same care tab bhi chahiye hoti hai jab shopper EMI ya credit card payment miss kar deta hai. Late fees, interest aur other consequences lender ke terms ke under apply ho sakte hain.
Offer accept karne se pehle processing fees, interest, repayment dates, early closure aur missed payments par key conditions padh lo. Sirf sales pitch ya monthly instalment box me dikhayi gayi amount par rely mat karo.
No-cost EMI kab choose karna chahiye?
No-cost EMI zaroori nahi ki bura deal ho. Ye ek shopper ko cash flow manage karne mein help kar sakta hai, especially jab upfront payment karne se emergency savings kaafi kam ho jaaye.
Ye tab sensible ho sakta hai jab product ka price competitive ho, extra charges reasonable hon aur monthly instalments household budget ke andar comfortably fit ho jaayen.
Upfront payment zyada better ho sakti hai jab seller bada discount de raha ho, EMI mein significant charges add ho rahe hon ya buyer ke paas pehle se hi kaafi loan commitments hon.
Cashback bhi useful ho sakta hai, bas buyer offer ke liye qualify karta ho aur samajhta ho ki benefit kab aur kaise milega.
Main baat hai available options ki actual cost compare karna. Bada cashback automatically expensive product ko sasta nahi bana deta, aur chhoti EMI automatically usse affordable nahi bana deti.
Pay karne se pehle final check
Festive purchase complete karne se pehle, shoppers ko khud se teen sawaal poochne chahiye.
Tyoharee saude real bachat aur upyogee payment lacheelapan pradan kar sakte hain. Lekin khareedaron ko antim lagat ki mukabla karni chahie, sharton ko samajhna chahie aur sunishchit karna chahie ki khareedaree se Unki bachat ya monthly bajat par dabav n pade.
Disclaimer: Is lekh mein udaharan aur calculations udaharnatmak hain. Real lagat, byaj daren, shulk aur kaishbaik labh rindata ki sharton aur vishisht prastav par nirbhar karte hain. Dukandaron ko khareedaree karne se pehle lagoo sharton ki janch karni chahie.
Pratyek vitteey journey ka ek important mod hota hai. Aapka kya hai?
PolicyHunts, investment aur kardata ke saath real anubhvon ko ujagar karne valee ek nayi shrrinkhala shuru kar raha hai. Kya achanak aaye kar niyam ne aapko pareshan kar diya? Kya financial advice ke ek ansh ne aapka jeevan badal diya? Aapki Story hajaron fellow taxpayers ke liye amooly, vyavharik sabak pradan kar sakti hai. Apna experience Hamare saath share karein. Hum Aapki privacy ka samman karte hain: koi bhi Story seedhee Conversation aur Aapki complete agreement ke bina dikhana nahi ki jaegee. Dhanyawad.