धनतेरस 2026: सोना या चांदी खरीदें? जानें कि आभूषण, सिक्कों, ईटीएफ और एसजीबी पर कैसे कर लगाया जाता है
इस धनतेरस पर सोना या चांदी खरीदने की योजना है? समझें कि भौतिक सोना, डिजिटल सोना, ईटीएफ और एसजीबी पर कैसे कर लगाया जाता है, जिसमें बिक्री पर पूंजीगत लाभ, उपहार और विरासत के लिए कर नियम और आईटीआर रिपोर्टिंग आवश्यकताएं शामिल हैं।
धनतेरस को सोना और चांदी खरीदने का एक शुभ अवसर माना जाता है, जिसमें कई लोग आभूषण, सिक्के, बार और कीमती धातुओं के अन्य रूपों में निवेश करते हैं। जबकि इन संपत्तियों को खरीदना अक्सर धन को संरक्षित करने और मुद्रास्फीति से बचाव के तरीके के रूप में देखा जाता है, निवेशकों को खरीद करने से पहले कर निहितार्थों को भी समझना चाहिए।
सोने और चांदी का कर उपचार उस रूप पर निर्भर करता है जिसमें वे रखे जाते हैं, वे कितने समय तक एक निवेशक के कब्जे में रहते हैं और अंततः उन्हें कैसे बेचा या भुनाया जाता है। भौतिक सोना और चांदी, डिजिटल सोना, एक्सचेंज-ट्रेडेड फंड (ईटीएफ), म्यूचुअल फंड और सॉवरेन गोल्ड बॉन्ड (एसजीबी) अलग-अलग होल्डिंग-अवधि नियमों और पूंजी लाभ कर प्रावधानों के अधीन हैं।
यहां इस बात पर एक नज़र डाली गई है कि भारत में सोने और चांदी के विभिन्न रूपों पर कैसे कर लगाया जाता है, निवेशकों को पूंजीगत लाभ के बारे में क्या जानना चाहिए और आयकर रिटर्न दाखिल करते समय क्या रिपोर्ट करने की आवश्यकता है।
भौतिक सोना, चांदी, डिजिटल सोना, ईटीएफ और एसजीबी के लिए कर नियम
क्लियरटैक्स में कर विशेषज्ञ चांदनी आनंदन बताती हैं कि प्रमुख अंतर होल्डिंग अवधि और सॉवरेन गोल्ड बॉन्ड के विशेष उपचार में निहित हैं।
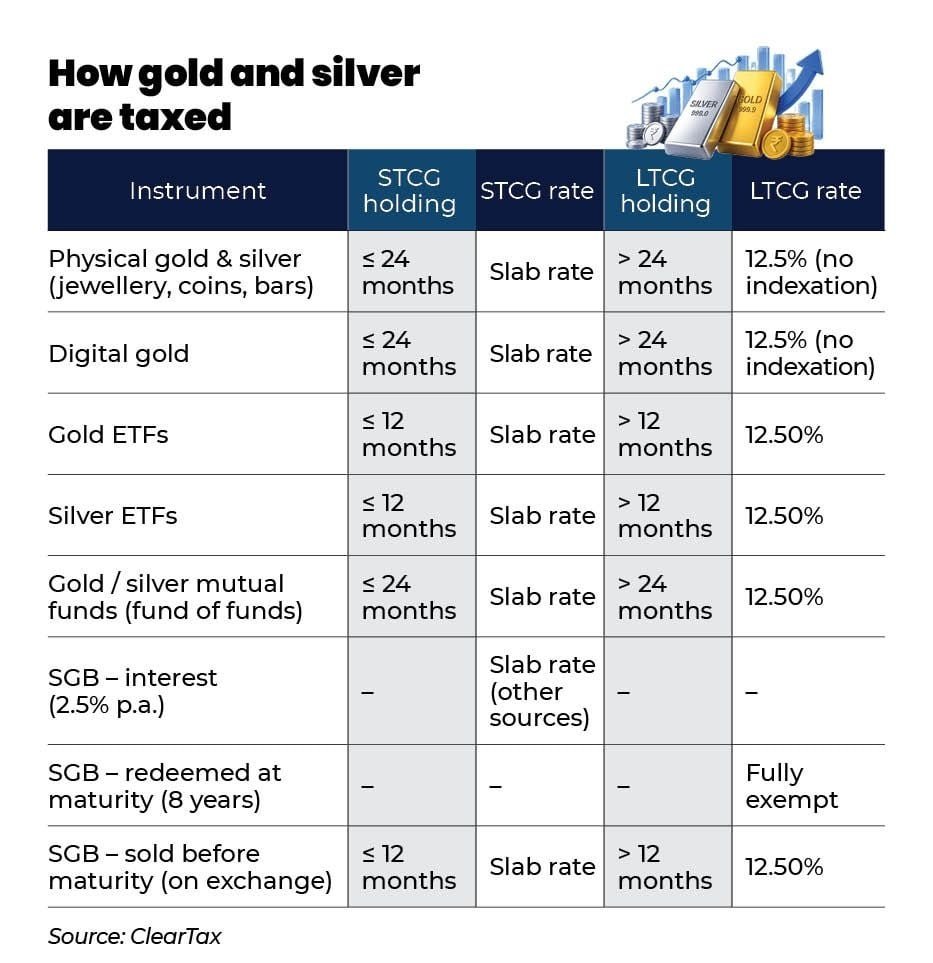
भौतिक सोना और चांदी (आभूषण, सिक्के और बार) और डिजिटल सोना: लाभ को दीर्घकालिक के रूप में वर्गीकृत किया जाता है यदि संपत्ति को 24 महीने से अधिक समय तक रखा जाता है और इंडेक्सेशन के बिना 12.5 प्रतिशत पर कर लगाया जाता है। यदि 24 महीने या उससे कम समय के लिए रखा जाता है, तो लाभ अल्पकालिक होते हैं और लागू स्लैब दर पर कर लगाया जाता है।
गोल्ड ईटीएफ और सिल्वर ईटीएफ: लाभ को दीर्घकालिक के रूप में वर्गीकृत किया जाता है यदि इकाइयों को 12 महीने से अधिक समय तक रखा जाता है और 12.5 प्रतिशत पर कर लगाया जाता है। यदि 12 महीने या उससे कम समय के लिए रखा जाता है, तो लाभ अल्पकालिक होते हैं और लागू स्लैब दर पर कर लगाया जाता है।
सोना और चांदी म्यूचुअल फंड (फंड-ऑफ-फंड): यदि यूनिट को 24 महीने से अधिक समय तक रखा जाता है तो लाभ को दीर्घकालिक के रूप में वर्गीकृत किया जाता है और 12.5 प्रतिशत पर कर लगाया जाता है। यदि 24 महीने या उससे कम समय के लिए रखा जाता है, तो लाभ अल्पकालिक होते हैं और लागू स्लैब दर पर कर लगाया जाता है।
संप्रभु स्वर्ण बांड (एसजीबी): 2.5 प्रतिशत का वार्षिक ब्याज अन्य स्रोतों से आय के तहत निवेशक की लागू स्लैब दर पर कर योग्य है। मूल निर्गमन के समय बॉन्ड की सदस्यता लेने वाले व्यक्तियों के लिए परिपक्वता (आठ वर्ष) पर मोचन पर पूंजीगत लाभ पूरी तरह से छूट है। हालांकि, यदि परिपक्वता से पहले स्टॉक एक्सचेंज में बांड बेचे जाते हैं, तो 12 महीने या उससे कम समय तक रखने पर अल्पकालिक लाभ पर स्लैब दरों पर कर लगाया जाता है, जबकि 12 महीने से अधिक समय तक रखने पर दीर्घकालिक लाभ पर 12.5 प्रतिशत पर कर लगाया जाता है।
एक बात पर जोर देना उचित है कि ₹ 1.25 से सूचीबद्ध इक्विटी शेयरों और इक्विटी-उन्मुख म्यूचुअल फंड। यह किसी भी रूप में सोने या चांदी पर लागू नहीं होता है। इसलिए, सोना और चांदी से होने वाले संपूर्ण दीर्घकालिक पूंजी लाभ पर 12.5 प्रतिशत की दर से कर लगेगा।
उत्तराधिकार में मिले और उपहार में मिले सोने और चांदी का कर उपचार
उत्तराधिकार के माध्यम से या उपहार के रूप में सोना या चांदी प्राप्त करना आम तौर पर प्राप्ति के समय कर योग्य नहीं होता है। कर देयता तभी उत्पन्न होती है जब संपत्ति अंततः बेची जाती है। अधिग्रहण और धारण अवधि की लागत पिछले मालिक से आगे ले जाई जाती है, जो एक महत्वपूर्ण पहलू है जिसे करदाताओं को ध्यान में रखना चाहिए।
उत्तराधिकार: वसीयत या उत्तराधिकार के माध्यम से प्राप्त सोना या चांदी को कर योग्य हस्तांतरण के रूप में नहीं माना जाता है। इसलिए, जब संपत्ति विरासत में मिलती है तो कोई कर देय नहीं होता है।
उपहार: निर्दिष्ट रिश्तेदारों, जैसे माता-पिता, पति या पत्नी या भाई-बहनों से प्राप्त उपहार पूरी तरह से छूट प्राप्त हैं, चाहे उनका मूल्य कुछ भी हो। हालाँकि, गैर-रिश्तेदारों से प्राप्त उपहार आयकर के अधीन हैं यदि उनका कुल मूल्य वित्तीय वर्ष के दौरान ₹ 50,000 से अधिक है। ऐसे मामलों में, पूरी राशि प्राप्तकर्ता की लागू स्लैब दर पर कर योग्य है।
अधिग्रहण की लागत: जब विरासत में मिली या उपहार में मिली संपत्ति को अंततः बेचा जाता है, तो अधिग्रहण की लागत को शून्य के बजाय पिछले मालिक, यानी, उस व्यक्ति की लागत के रूप में लिया जाता है जिसने इसे मूल रूप से खरीदा था। 1 अप्रैल 2001 से पहले अर्जित सोने के लिए, करदाता इसके बजाय 1 अप्रैल 2001 को इसके उचित बाजार मूल्य का उपयोग कर सकते हैं।
धारण अवधि: धारण अवधि में वह अवधि शामिल है जिसके लिए पिछले मालिक ने संपत्ति रखी थी। इसलिए, वंशानुगत पारिवारिक सोना एक दीर्घकालिक पूंजी संपत्ति के रूप में योग्य हो सकता है यदि संयुक्त होल्डिंग अवधि 24 महीने से अधिक हो।
Also Read: India’s Economic Situation: Why You Should Avoid Unnecessary Loans and Start Saving Money for the Future
आईटीआर रिपोर्टिंग: करदाताओं को याद रखने योग्य मुख्य बातें
आनंदन ने उन महत्वपूर्ण बिंदुओं पर प्रकाश डाला है जिन्हें करदाताओं को अपने आयकर रिटर्न में सोने और चांदी के लेनदेन की रिपोर्ट करते समय ध्यान में रखना चाहिए।
पूंजीगत लाभ की रिपोर्ट ITR-2 की अनुसूची CG में की जाती है।
SGB पर मिलने वाले ब्याज की रिपोर्ट अन्य स्रोतों से होने वाली आय के अंतर्गत की जाती है, जबकि मैच्योरिटी पर मिलने वाले कर-मुक्त पूंजीगत लाभ की रिपोर्ट छूट प्राप्त आय की अनुसूची में की जाती है।
करदाताओं को अपना रिटर्न दाखिल करने से पहले सभी लेन-देन का मिलान अपने AIS और Form 26AS से कर लेना चाहिए, क्योंकि प्रतिभूतियों और म्यूचुअल फंड से जुड़े लेन-देन AIS में दिखाई दे सकते हैं।
करदाताओं को अपना रिटर्न दाखिल करने से पहले सभी लेन-देन का मिलान अपने AIS और Form 26AS से कर लेना चाहिए, क्योंकि प्रतिभूतियों और म्यूचुअल फंड से जुड़े लेन-देन AIS में दिखाई दे सकते हैं।
करदाताओं को लेन-देन की रिपोर्टिंग से जुड़ी आवश्यकताओं का भी ध्यान रखना चाहिए। निर्धारित सीमा से अधिक की ज्वेलरी खरीदने पर PAN देना अनिवार्य है, जबकि बड़े नकद लेन-देन की रिपोर्ट विक्रेता द्वारा अलग से की जाती है। इसलिए, भले ही TDS लागू न हो, फिर भी लेन-देन का रिकॉर्ड मौजूद हो सकता है।
अस्वीकरण: Policyhunts.com पर विशेषज्ञों द्वारा व्यक्त किए गए विचार और निवेश संबंधी सुझाव उनके अपने हैं, न कि वेबसाइट या इसके प्रबंधन के।
Policyhunts.com उपयोगकर्ताओं को सलाह देता है कि कोई भी निवेश संबंधी निर्णय लेने से पहले प्रमाणित विशेषज्ञों से परामर्श अवश्य करें।